Otthon Start helyett Wekerle+? Így változhatnak a lakástámogatások 2027-ben.
Átalakulhatnak a lakástámogatások: bemutatjuk a Wekerle+ hitel, a lakástakarék és az energetikai felújítási támogatás tervezett feltételeit.
Tartalomjegyzék
- Otthon Start helyett Wekerle+? Ezekre a lakástámogatási változásokra érdemes felkészülnöd
- Mi történik az Otthon Start Programmal?
- Mit kínálhat a Wekerle+ program?
- Megszűnik az Otthon Start? Mit tegyen, aki most vásárolna lakást?
- Mit jelenthet mindez a családok pénzügyeiben?
- A MonHero segít eligazodni a lehetőségek között
Otthon Start helyett Wekerle+? Ezekre a lakástámogatási változásokra érdemes felkészülnöd
Új korszak kezdődhet a magyar otthonteremtési támogatásokban. Az Otthon Start Program helyét egy új konstrukció, a Wekerle+ veheti át, amely a lakásvásárlás mellett a megtakarításban és az otthonok korszerűsítésében is segítséget kínálhat. De mit jelenthet mindez azoknak, akik most terveznek lakást vásárolni, építkezni vagy önerőt gyűjteni?
A 2026. október 19-én ismertetett tervek alapján összegyűjtöttük a legfontosabb tudnivalókat.
Mi történik az Otthon Start Programmal?
Az Otthon Start Program egyik legfontosabb előnye az volt, hogy kedvezményes, fix 3%-os kamatozású lakáshitelt kínált az első otthonukat megszerzőknek. A program népszerűsége jelentős érdeklődést hozott az ingatlanpiacon, ugyanakkor a támogatások célzottságával és a lakásárakra gyakorolt hatásával kapcsolatban is felmerültek kérdések.
A friss bejelentés szerint a programot a Wekerle+ konstrukció válthatja fel. Ez azonban nem egyszerű névváltoztatást jelent: az új rendszerben eltérő feltételek vonatkozhatnak az új és a használt ingatlanokra, és nagyobb hangsúlyt kaphat a saját megtakarítás felépítése is.
Fontos: az átállás pontos időpontja, valamint az Otthon Start utolsó igénylési lehetőségeinek részletes szabályai egyelőre nem tekinthetők teljes körűen tisztázottnak. Aki már elindította a hitelfelvételt, annak érdemes a bankjánál tájékozódnia.
Mit kínálhat a Wekerle+ program?
A jelenleg ismertetett tervek alapján az új otthonteremtési rendszer három fő területre összpontosít.
1. Wekerle+ vásárlási és építési hitel
A tervezett konstrukció a 18 és 41 év közötti fiatalok lakáshoz jutását támogatná.
A bejelentett főbb elemek:
Új lakás vásárlása vagy építése: fix 3%-os kamat.
Használt lakás vásárlása: fix 5%-os kamat.
Cél: az első saját otthon megszerzésének támogatása, szigorúbb tulajdoni és bentlakási feltételek mellett.
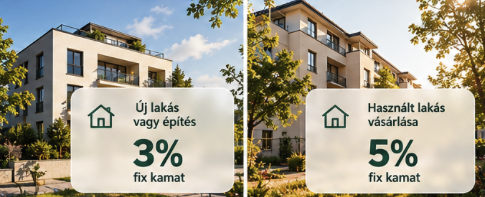
Ez lényeges változás lehet azok számára, akik használt lakásban gondolkodnak. A kedvezményes kamat önmagában még nem jelenti azt, hogy az új konstrukció minden élethelyzetben kedvezőbb lesz az Otthon Startnál.
A tényleges előny megállapításához a hitelösszeget, a futamidőt, az önerőt, a jogosultságot és a teljes visszafizetendő összeget együtt kell vizsgálni.
2. Wekerle+ lakástakarék – segítség az önerőhöz
Nem mindenki rendelkezik elegendő megtakarítással ahhoz, hogy lakást vásároljon. Az új lakástakarékprogram éppen erre a problémára kínálhat megoldást.
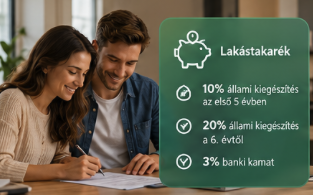
A bejelentés szerint a rendszerben az állam a rendszeres megtakarításokat is kiegészítené:
Az első öt év befizetéseire 10%-os állami kiegészítés érkezhet.
A hatodik évtől a tervezett kiegészítés 20%-ra emelkedhet.
A megtakarításokhoz 3%-os banki kamat társulna.
A konstrukció célja, hogy a fiatalok ne kizárólag hitelből próbálják megteremteni az otthonuk pénzügyi alapját.
A részletes feltételek, a támogatás esetleges korlátai és az elszámolás szabályai azonban még fontosak lesznek. Ezek ismerete nélkül nem érdemes előre kiszámítani a várható állami támogatás végleges összegét.
3. Wekerle+ energetikai felújítási támogatás
Az otthonteremtés nem ér véget az ingatlan megvásárlásával. Egy korszerűtlen lakás vagy családi ház fenntartása hosszú távon jelentős költségeket jelenthet.
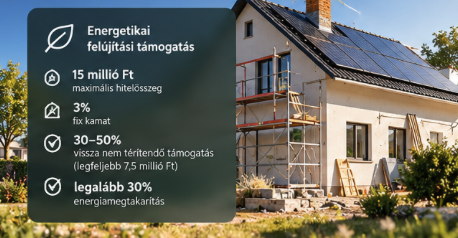
A bejelentett tervek szerint az energetikai korszerűsítéshez is új támogatási lehetőség érkezhet:
A hitel maximális összege 15 millió forintra emelkedhet.
A tervezett kamat fix 3%.
A vissza nem térítendő támogatás mértéke 30–50% lehet, legfeljebb 7,5 millió forintig.
A támogatás feltétele legalább 30%-os energiamegtakarítás elérése lehet.
Ez azok számára lehet különösen érdekes, akik már rendelkeznek ingatlannal, de szeretnék csökkenteni az energiafelhasználást és a fenntartási költségeket.
Megszűnik az Otthon Start? Mit tegyen, aki most vásárolna lakást?
Ez az egyik legfontosabb kérdés a következő időszakban.
Ha már kinéztél egy ingatlant, hitelt tervezel felvenni, vagy éppen az önerődet gyűjtöd, nem érdemes kizárólag a hírek alapján döntened.
Három dolgot mindenképpen érdemes átgondolnod:
1. Hol tartasz most a folyamatban?
Más a helyzet, ha még csak lakást keresel, és más, ha már adásvételi szerződést kötöttél vagy benyújtottad a hitelkérelmedet. A meglévő szerződések kezelésére vonatkozó bejelentések alapján a korábban megkötött Otthon Start-hitelek megmaradnak, de a folyamatban lévő ügyletek átmeneti szabályait külön kell ellenőrizni.
2. Mekkora önerővel rendelkezel?
A kedvezményes kamat fontos, de a vásárlás teljes pénzügyi hátterét is meg kell teremteni. Az önerő, a járulékos költségek és a biztonsági tartalék legalább ilyen fontos tényezők.
3. Melyik konstrukció illik a céljaidhoz?
Nem feltétlenül az a legjobb megoldás, amelynek a legalacsonyabb a kamata. A jogosultság, az ingatlan típusa, a futamidő és a hosszú távú pénzügyi terhelés együtt határozza meg, melyik lehetőség megfelelő számodra.
Mit jelenthet mindez a családok pénzügyeiben?
A lakástámogatások változása nem csupán a lakáshitelről szól. Egy ingatlan megvásárlása az egyik legnagyobb pénzügyi döntés az életünkben, amely évekre meghatározhatja a családi költségvetést.
Éppen ezért a támogatások vizsgálata mellett érdemes áttekinteni a rendszeres bevételeket, a kiadásokat, a megtakarításokat, a meglévő hiteleket és a várható élethelyzet-változásokat is.
A cél nem pusztán az, hogy elérhető legyen egy kedvezményes hitel, hanem az, hogy az otthon megszerzése hosszú távon is fenntartható döntés legyen.
A MonHero segít eligazodni a lehetőségek között
A támogatási rendszer átalakulása sok kérdést vethet fel. Melyik konstrukció jöhet szóba? Mekkora önerőre lehet szükség? Hogyan érdemes összehangolni az otthonteremtést a család többi pénzügyi céljával?
A MonHerónál abban hiszünk, hogy a jó pénzügyi döntésekhez nem elegendő egyetlen támogatást vagy hitelt megvizsgálni. A teljes élethelyzetet kell figyelembe venni.
Ha lakásvásárlást, építkezést vagy felújítást tervezel, érdemes időben áttekintened a lehetőségeidet, és felkészülnöd a változásokra.
Ne csak azt nézd, milyen támogatás érhető el ma – azt is tervezd meg, hogyan teremtheted meg vele a hosszú távú pénzügyi biztonságodat!
Ismerd meg a lehetőségeidet a MonHero segítségével, és hozd meg a döntéseidet átgondolt pénzügyi terv alapján.