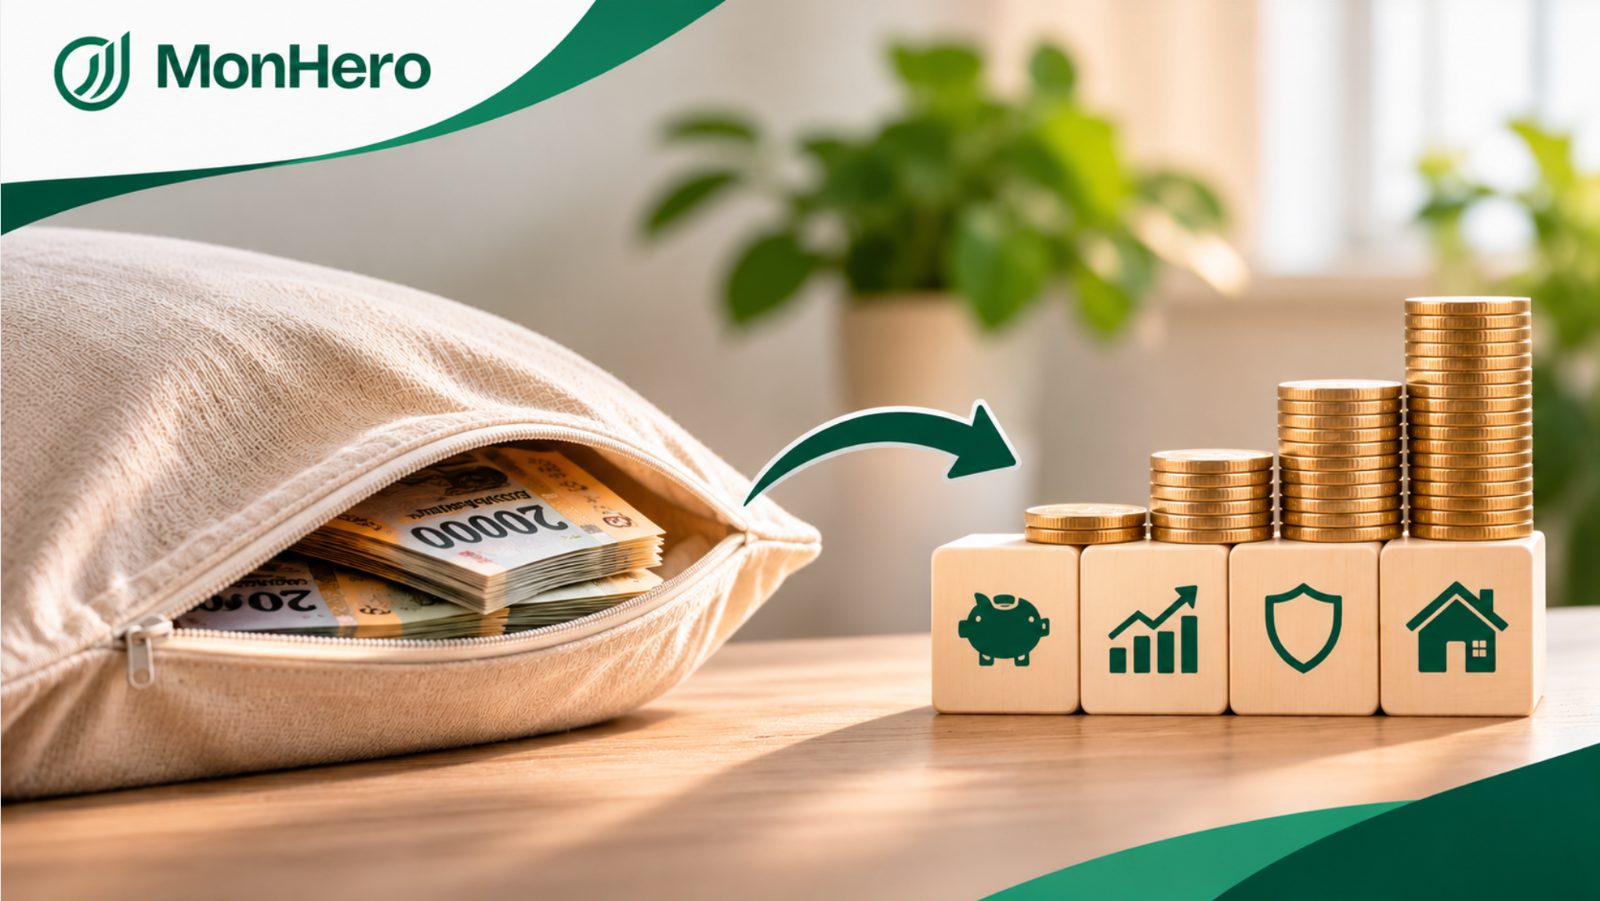
Pénz a párnahuzatban? - Mutatjuk hogyan lehet okosabban!
befektetések, értékpapír számlák, TBSZ , lekötés
Tartalomjegyzék
- Bankbetét, állampapír, arany vagy értékpapírok? A megtakarítási lehetőségek között nem mindig könnyű eligazodni. Egyeseknek a biztonság a legfontosabb, mások kiszámíthatóan gyarapodó vagyont szeretnének, megint mások rövid távú nyereséget keresnek. Vajon mi alapján dől el, neked mi volna a legjobb választás?
- Nézzünk pár lehetőséget egyösszegű befizetésekre:
- Melyik lehet a legjobb választás akkor?
Bankbetét, állampapír, arany vagy értékpapírok? A megtakarítási lehetőségek között nem mindig könnyű eligazodni. Egyeseknek a biztonság a legfontosabb, mások kiszámíthatóan gyarapodó vagyont szeretnének, megint mások rövid távú nyereséget keresnek. Vajon mi alapján dől el, neked mi volna a legjobb választás?
- Nincs jó vagy rossz megoldás, csak egyéni élethelyzet és megoldások!
Nézzünk pár lehetőséget egyösszegű befizetésekre:
Bankbetét – kiszámítható megtakarítás
A lekötött bankbetét egyszerű megoldás: ilyenkor meghatározott időre elhelyezed a pénzed, ami után a bank kamatot fizet neked. Előnye a kiszámíthatóság és az OBA betétbiztosítási védelme (OBA, vagyis az Országos Betétbiztosítási Alap, ami bankcsőd esetén kártalanítja a bank ügyfeleit). Ugyanakkor a lekötés idő előtti megszüntetése veszteséggel járhat, a kamatjövedelmen pedig adó van.
Állampapír – kedvező adózás, többféle futamidő
Állampapír vásárlásakor gyakorlatilag az államnak adsz kölcsön, ami a feltételek szerint fizet majd hozamot. A különböző konstrukciók között fix és változó kamatozású, rövidebb és hosszabb futamidejű lehetőségeket is találhatsz.
A megfelelő magyar lakossági állampapírok hozama magánszemélyek számára adómentes, ugyanakkor a lejárat előtti értékesítésüknél árfolyamveszteség felléphet.
Arany – értékőrzés és diverzifikáció
Az arany hosszú idő óta népszerű vagyontartási forma. Ugyanakkor nem fizet kamatot vagy osztalékot, értéke pedig jelentősen ingadozhat. Fizikai arany esetén a vételi és eladási ár különbségével, valamint a tárolási költségekkel is számolni kell.
Részvények, ETF-ek és befektetési alapok – növekedési lehetőségek
Kezdjük itt: az ETF-eket tőzsdei befektetési alapok, ami megvásárlásával több (tőzsdei) cégben is részesedéshez juthatsz. A részvény tagságot és/vagy tulajdonjogot jelentő, lejárat nélküli értékpapír, amit részvénytársaságok (rt.-k) bocsátanak ki. A befektetések pedig egy pénzösszeg lekötése valamilyen eszközbe (pl. ingatlan), ami így idővel hozamot termel.
Ezekkel a befektetésekkel vállalatok vagy akár teljes piacok teljesítményéből részesedhetsz. Hosszabb távon jó lehetőséget kínálhatnak, de árfolyamuk ingadozhat, így a veszteségekkel is kell számolni.
A befektetési alapok és ETF-ek segítségével több különböző eszköz között is megoszthatod a megtakarításodat.
Kriptoeszközök – magas kockázatú alternatívák
A kriptoeszközök jelentős hozamlehetőséggel, ugyanakkor kiemelkedően magas árfolyam-, technológiai és szolgáltatói kockázattal járhatnak. Emiatt nem tekinthetők a hagyományos, alacsony kockázatú megtakarítások helyettesítőinek.
TBSZ – tudatos lépés a hosszú távú vagyonépítés felé
A Tartós Befektetési Számla (TBSZ) különösen érdekes lehet azoknak, akik legalább öt évre terveznek.
A TBSZ lehetőséget ad arra, hogy a pénzed hosszú távon érted dolgozzon, miközben az adókedvezmények is hozzájárulhatnak megtakarításaid gyarapodásához.
Fontos: A TBSZ önmagában nem befektetési termék, hanem kedvezményes adózású számlakonstrukció. A megfelelő típusú számlán például részvényeket, kötvényeket, ETF-eket vagy befektetési alapokat is tarthatsz.
Miért lehet előnyös?
1. Adómentesség öt év után
A 2025-től nyitott vagy újrakötött TBSZ-eknél az elért lekötési hozam adóterhelése a megtakarítási időszaktól függ: (A számlanyitás éve az úgynevezett gyűjtőév, amelyet az ötéves lekötési időszak követ.)
3. év előtt – 28%
3. év után, de 5. év előtt – 18%
5. év végén – 0%
2. Változatos befektetési lehetőségek
A szolgáltató kínálatától függően különböző befektetési eszközök és portfóliók közül választhatsz, akár nemzetközi piacokon, eltérő devizákban is.
3. Befektetővédelem
BEVA (Befektető-védelmi Alap) vagyonvédelemről és kártalanításról gondoskodik. A befektetési szolgáltatónál a jogosult befektetői követelésekre akár 100 000 euróig terjedő kártalanítási védelem is vonatkozhat. Fontos azonban, hogy ez nem jelent védelmet a piaci árfolyamveszteségekkel szemben.
4. Rugalmasság és hosszabbítás
A harmadik lekötési év végén, meghatározott feltételekkel, egyszeri részleges pénzkivonásra is lehetőség van. Az ötéves időszak végén a megtakarítás felvehető vagy újabb időszakra újra leköthető.
Melyik lehet a legjobb választás akkor?
A legjobb befektetési stratégia nem feltétlenül egyetlen megtakarítási formára épül. A rövid távú tartalékok, a középtávú célok és a hosszú távú befektetések más-más megoldásokat igényelhetnek.
A jó döntés nem feltétlenül a legmagasabb hozamot ígérő befektetés, hanem az, amelyik a legjobban illeszkedik a céljaidhoz. Ha már rendelkezel megtakarítással vagy állampapírral, akkor is érdemes időnként áttekinteni, hogy a jelenlegi megoldás továbbra is megfelelő-e számodra.
Vedd fel a kapcsolatot pénzügyi tanácsadóddal, és találjátok meg együtt a céljaidhoz illeszkedő megtakarítási lehetőségeket!
Ha még nincs tanácsadód nálunk: Gyere az oldalunkra és foglalj időpontot bárkihez!